
WIFO-Konjunkturtest
Teil der harmonisierten Konjunkturbefragungen der EU
WIFO-Konjunkturtest
Teil der harmonisierten Konjunkturbefragungen der EU
WIFO-Konjunkturampel
Die Ergebnisse des WIFO-Konjunkturtests vom September zeigen eine leichte Verbesserung der unternehmerischen Konjunktureinschätzungen. Der WIFO-Konjunkturklimaindex notierte mit –1,4 Punkten (saisonbereinigt) 0,2 Punkte über dem Wert vom August. Die Lagebeurteilungen trübten sich leicht ein (–1,3 Punkte) und notierten mit –1,5 Punkten im skeptischen Bereich. Die Konjunkturerwartungen verbesserten sich (+1,7 Punkte), blieben aber mit –1,3 Punkten ebenfalls unter der Nulllinie. Über alle Sektoren hinweg zeigen sich leichte Rückgänge bei den Lageeinschätzungen. Bei den Erwartungen zeigt sich ein leichter Rückgang im Einzelhandel, eine Seitwärtsbewegung bei den Dienstleistungen, eine leichte Verbesserung in der Bauwirtschaft und eine stärkere Verbesserung in der Sachgütererzeugung.
Die Konjunkturstimmung und die Beschäftigungserwartungen geben sowohl in der EU als auch im Euroraum nach
Im September 2026 ging der Indikator der wirtschaftlichen Einschätzungen (ESI) sowohl in der EU (–0,4 Punkte auf 97,9 Punkte) als auch im Euroraum (–0,5 Punkte auf 97,9 Punkte) im Vergleich zum August leicht zurück. Der Indikator für die Beschäftigungserwartungen (EEI) gab etwas deutlicher nach (EU: –0,6 Punkte auf 98,3 Punkte; Euroraum: –1,3 Punkte auf 97,5 Punkte). Nachdem beide Indikatoren seit Mai einen Aufwärtstrend verzeichnet hatten, entfernten sie sich erneut von ihrem langfristigen Durchschnitt von 100 Punkten.
Kreditbedingungen österreichischer Unternehmen
Die Kreditfragen des WIFO-Konjunkturtests ermöglichen eine regelmäßige Abbildung von Einschätzungen und Erfahrungen der Unternehmen zur Kreditvergabe der Banken. Sie werden quartalsweise jeweils im Februar, Mai, August und November gestellt.
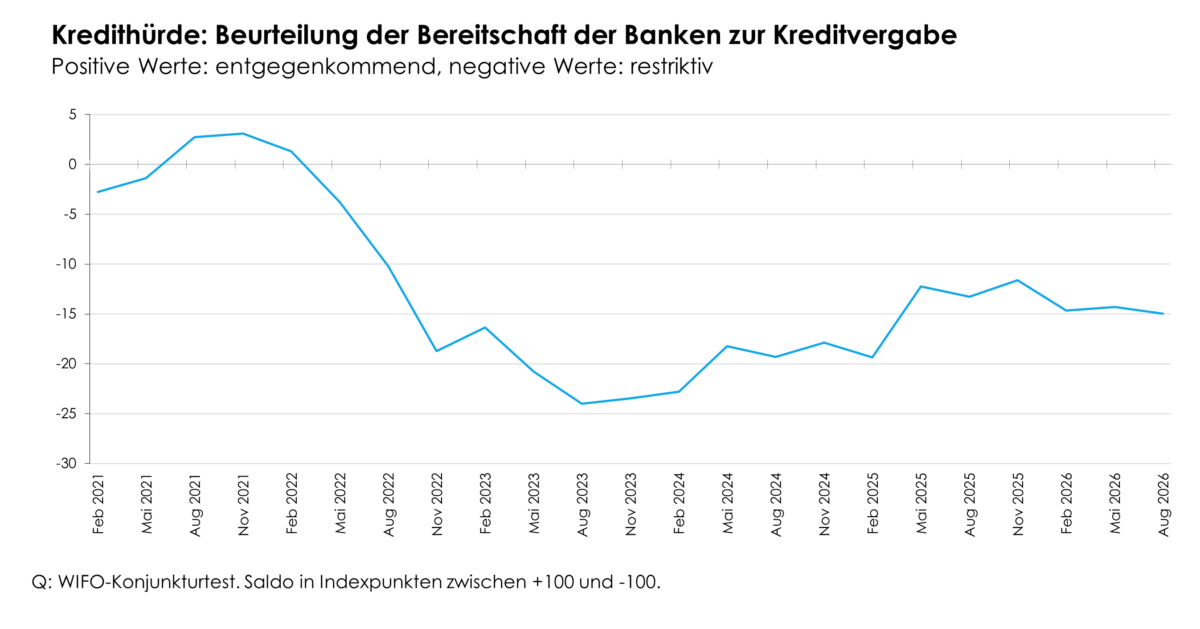
Im August 2026 verschlechterten sich die Einschätzungen der Unternehmen in Bezug auf die Bereitschaft der Banken zur Kreditvergabe – definiert als Saldo des Anteils der Unternehmen, die die Kreditvergabe der Banken als entgegenkommend bezeichnen (positive Werte), und des Anteils der Unternehmen, welche die Kreditvergabe der Banken als restriktiv bezeichnen (negative Werte) – geringfügig im Vergleich zum Vorquartal (–0,7 Punkte) und lagen mit –15,0 Punkten im negativen Bereich. Nach Unternehmensgrößen zeigen sich Unterschiede: Die Kredithürde ist für kleinere Unternehmen (unter 50 Beschäftigte) höher (–17,8 Punkte) als für mittlere Unternehmen (50 bis 250 Beschäftigte: –9,9 Punkte) und große Unternehmen (mehr als 250 Beschäftigte: –7,8 Punkte).
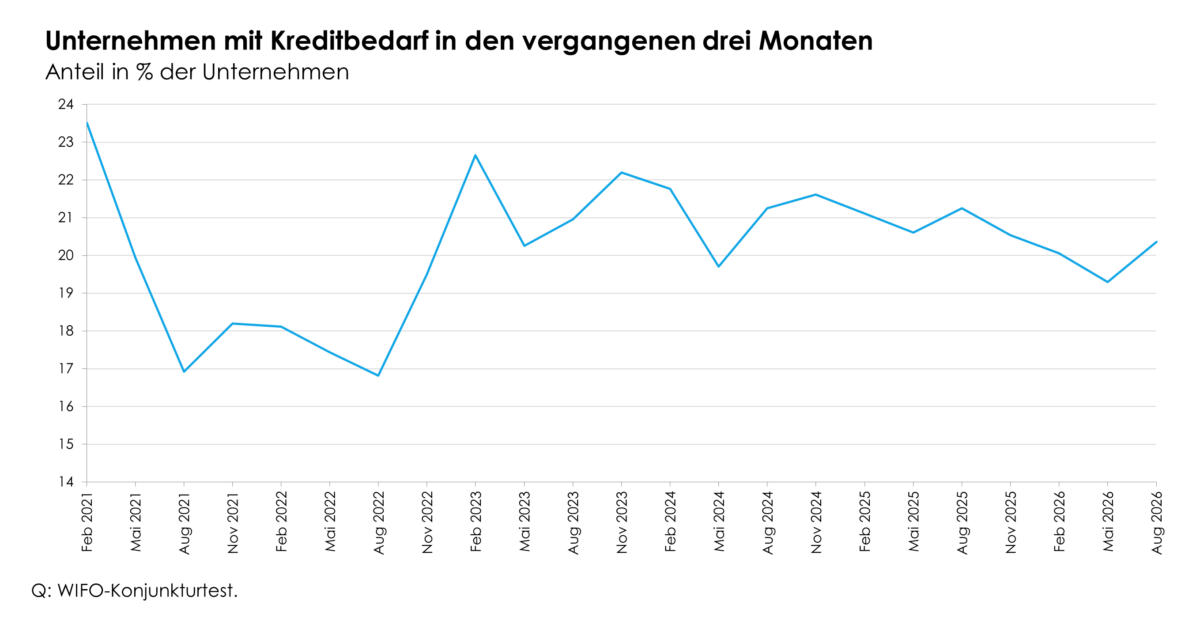
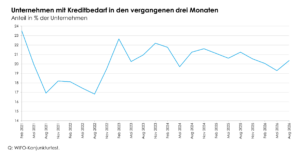
Die Befragungsergebnisse zeigen im Aggregat (ohne Einzelhandel) mit einem Wert von 20,4% (langjähriger Durchschnitt: 20,5%) einen Anstieg der Kreditnachfrage (+1,1 Prozentpunkte gegenüber dem Vorquartal). In der Sachgütererzeugung blieb der Kreditbedarf überdurchschnittlich (22,1% der Unternehmen meldeten Kreditbedarf), im Einzelhandel (17,6%) stieg er deutlich an, während der Kreditbedarf in den Dienstleistungsbranchen (19,4% der Unternehmen) und in der Bauwirtschaft (20,0%) trotz Anstiege weiter durchschnittlich ausfiel. Nach Unternehmensgrößen (ohne Einzelhandel) meldeten zuletzt 17,6% der kleineren Unternehmen (unter 50 Beschäftigte) Kreditbedarf, sowie 26,0% der mittleren (50 bis 250 Beschäftigte) und 22,3% der größeren Unternehmen (mehr als 250 Beschäftigte).
Von den Unternehmen mit Kreditbedarf (ohne Einzelhandel) mussten rund 32,8% bei der Höhe oder den Konditionen Abstriche machen (18,8% meldeten schlechtere Konditionen, 6,3% geringere Höhe und 7,7% schlechtere Konditionen und geringere Höhe als erwartet). Dieser Wert liegt unter dem Durchschnitt der vergangenen fünf Jahre (34,4%). Etwa 38,1% der Unternehmen mit Kreditbedarf konnten diesen wie erwartet erlangen (5-Jahres-Durchschnitt: 36,9%). Leicht überdurchschnittlich war mit 29,7% der Anteil jener Unternehmen mit Kreditbedarf, die keinen Kredit erhielten oder nicht beantragt hatten (5-Jahres-Durchschnitt: 28,8%; rund 6,0% aller befragten Unternehmen), weil der Kreditantrag von der Bank abgelehnt wurde (5,8%), die Bedingungen nicht akzeptabel waren (10,8%) oder sie wegen Chancenlosigkeit nicht versucht hatten, einen Kredit zu erlangen (13,1%).
Kredithürde und Kreditbedarf
Aktuelle Ausgaben: WIFO-Konjunkturtest
Quartalsergebnisse des WIFO-Konjunkturtests
Sonderausgaben: WIFO-Konjunkturtest
Aktuelle Ausgaben: WIFO-Investitionsbefragung
Ansprechpersonen
Ökonom:innen

Für allgemeine Anfragen wenden Sie sich bitte an konjunkturtest@wifo.ac.at.