Wöchentlicher WIFO-Wirtschaftsindex
WWWI für das BIP und seine Teilkomponenten
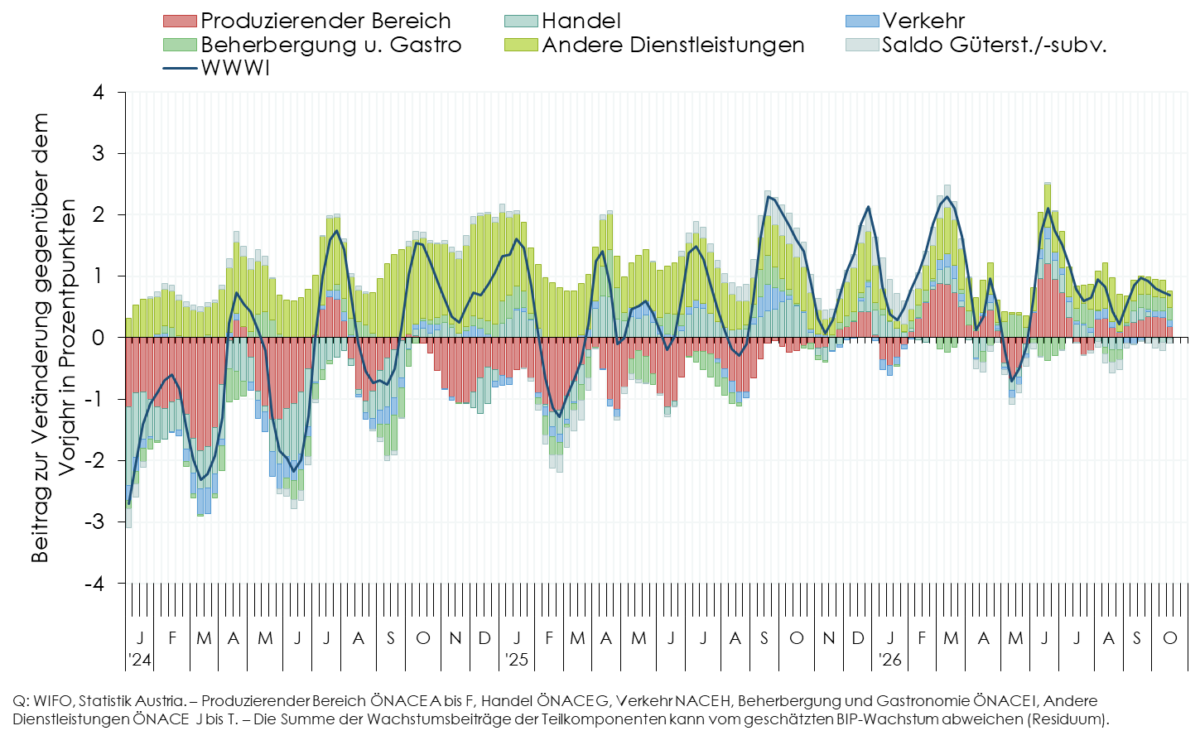
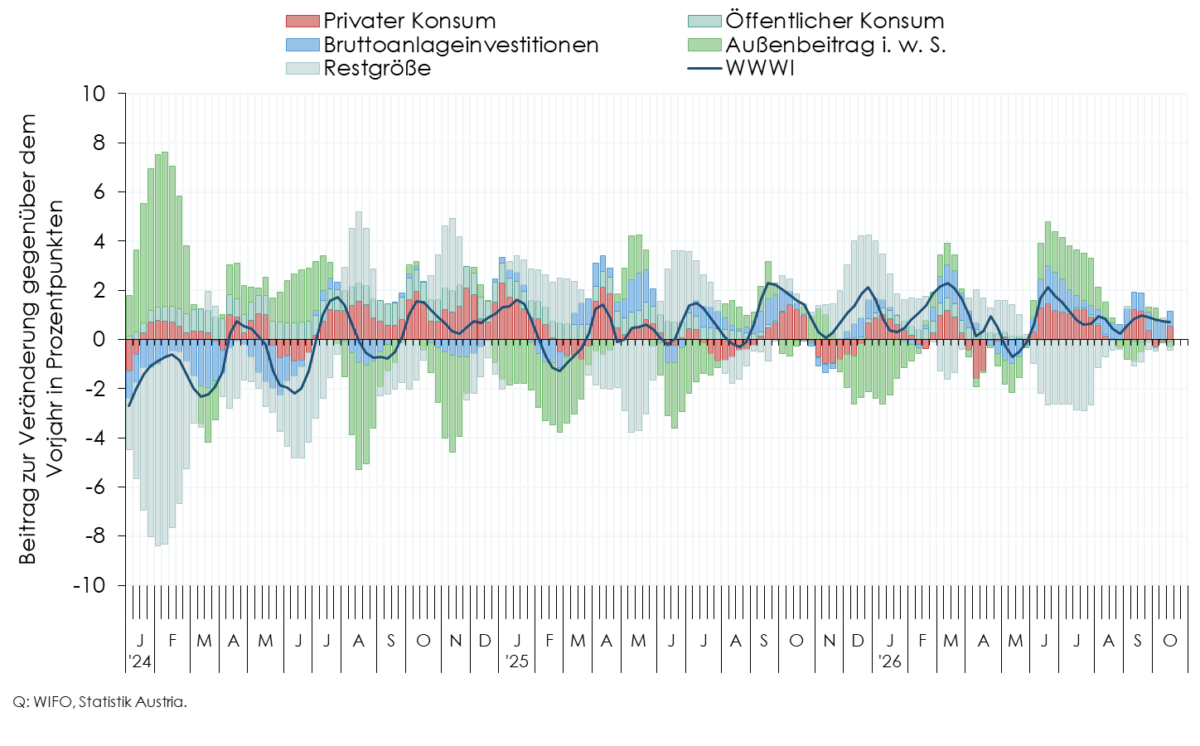
Auf Basis des wöchentlichen Indikators für das BIP (WWWI) war die österreichische Wirtschaftsleistung im August (Kalenderwochen 32 bis 35) um ½%, im September (Kalenderwochen 36 bis 39) und in den ersten drei Oktoberwochen (Kalenderwochen 40 bis 42) um jeweils ¾% höher als im Vergleichszeitraum des Vorjahres (Juli +1%, revidiert)1).
Das inflationsbereinigte Volumen der bargeldlosen Transaktionen als Indikator für die Konsumausgaben der privaten Haushalte deutet im Vorjahresvergleich im August für die Güternachfrage (Einzelhandelsumsätze) auf einen (leichten) Rückgang und für die Nachfrage nach Dienstleistungen auf einen (ebenfalls leichten) Anstieg hin. Für September lassen die Daten sowohl für die Güternachfrage (Einzelhandelsumsätze) als auch für die Nachfrage nach Dienstleistungen einen Anstieg erwarten, wobei Letztere etwas stärker zugenommen haben dürfte. Der private Konsum expandierte gegenüber dem Vorjahr im August um ¼% und im September um 1½%. Die ersten drei Oktoberwochen weisen auf einen Rückgang um ¼% hin (Juli +2%, revidiert).
Die Entwicklung der Bruttoanlageinvestitionen wird von der Wirtschaftsleistung (Industrieproduktion) und der Stimmung im produzierenden Bereich gemäß WIFO-Konjunkturtest bestimmt. Die Investitionen dürften gegenüber dem Vorjahr im August um 2½%, im September und in den drei Oktoberwochen um jeweils 3% zugenommen haben (Juli +3%, revidiert).
Aus der Entwicklung der Industrieproduktion und des Tourismus sowie der großen Nachfragekomponenten und den daraus resultierenden Wirkungen auf den Außenhandel ergibt sich für die Nettoexporte i. w. S. im August ein positiver und im September ein negativer Wachstumsbeitrag zum BIP von jeweils einem ½ Prozentpunkt.
Die Lkw-Fahrleistung auf Österreichs Autobahnen und das Luftfrachtaufkommen am Flughafen Wien nahmen im August und September im Vergleich zum Vorjahr zu. Der Gütertransport auf der Schiene liegt seit November 2025, das Fluggastaufkommen am Flughafen Wien seit Jahresbeginn 2026 unter dem Vorjahresniveau. Die Stimmung der Unternehmen im Verkehrssektor gemäß WIFO-Konjunkturtest hat sich zwar seit dem Einbruch zu Beginn des Iran-Krieges leicht erholt, bleibt aber weiterhin gedämpft. Für den Bereich Verkehr (ÖNACE 2008, Abschnitt H) werden auf Basis dieser Indikatoren für die Wertschöpfung gegenüber dem Vorjahr im August ein Anstieg um 2%, für September ein Rückgang von 1% und in den ersten drei Oktoberwochen ein Zuwachs von 2% geschätzt (Juli +1½%, revidiert).
Der Industrieproduktionsindex (unbereinigt) stieg gegenüber dem Vorjahr im August – bei einem Arbeitstag mehr als im Vorjahr – um 0,9% (vorläufige Rechnung). Die unselbständige Beschäftigung im güterproduzierenden Bereich (ÖNACE 2008, Abschnitte A bis E) schrumpfte weiter (August –0,5% und September –1,3% gegenüber dem Vorjahr). Die Zahl der arbeitssuchenden Personen in diesem Sektor stieg nach einer kurzen Entspannung zum Jahreswechsel 2025/26 wieder an (August +3,3%, September +2,4%). Die Stimmung der Sachgütererzeuger hatte sich gemäß WIFO-Konjunkturtest bis zum Jahresbeginn 2026 tendenziell verbessert, trübte sich mit Beginn des Iran-Krieges jedoch deutlich ein. Vor allem die Erwartungen blieben in den Folgemonaten pessimistisch, haben sich aber in den letzten Monaten verbessert. Gemäß der WWWI-Schätzung stieg die Wirtschaftsleistung im güterproduzierenden Bereich gegenüber dem Vorjahr im August um 1¾% und im September und Anfang Oktober um jeweils 2% (Juli +1%, revidiert).
Der Bauproduktionsindex lag im August – bei einem Arbeitstag mehr als im Vorjahr – um 3,3% über dem Vorjahresniveau. Die Beschäftigung im Bauwesen sank im August um 0,5% und im September um 1,2%. Die Zahl der arbeitslos gemeldeten Personen verringerte sich in den letzten Monaten, stieg im August um 0,3% und ging im September wieder um 1,6% zurück. Die Stimmung unter den Bauunternehmen hat in den letzten Monaten wieder in einen positiven Saldo gedreht. Der Rückgang der Wertschöpfung in der Bauwirtschaft (ÖNACE 2008, Abschnitt F) gegenüber dem Vorjahr betrug im August 1¾%, im September 2½% und in den ersten drei Oktoberwochen lag er bei 1½% (Juli –1¾%, revidiert).
Basierend auf bargeldlosen Transaktionen im Bereich Restaurants und Hotels und Stimmungsindikatoren aus dem WIFO-Konjunkturtest dürfte die Wertschöpfung im Tourismus (Beherbergung und Gastronomie, ÖNACE 2008, Abschnitt I) gegenüber dem Vorjahr im August um 2½% gesunken sein. Im September ist sie um 4% und in den ersten drei Oktoberwochen um 5¾% gestiegen (Juli +3%, revidiert). Im Handel (ÖNACE 2008, Abschnitt G) nahm auf der Basis der (vorläufigen) Einzelhandelsumsätze die Wertschöpfung im August gegenüber dem Vorjahr um 1½% ab. Im September wird aufgrund der bargeldlosen Zahlungen der Zuwachs der Wertschöpfung im Vergleich zum Vorjahr auf 1¼% geschätzt (Juli +2,2%, revidiert).
Die aktuelle Beschäftigungssituation in den unternehmensnahen Marktdienstleistungen sowie Stimmungsindikatoren aus dem WIFO-Konjunkturtest deuten auf eine weiterhin insgesamt positive Entwicklung dieses Sektors hin. Für die übrigen Marktdienstleistungen (ÖNACE 2008, Abschnitte J bis N) wird im August der Wertschöpfungszuwachs gegenüber dem Vorjahr auf 2% geschätzt. Im September und in den ersten drei Oktoberwochen betrug der Anstieg jeweils 1½% (Juli +1%, revidiert). In den sonstigen persönlichen Dienstleistungen (ÖNACE 2008, Abschnitte R bis T) dürfte die Wertschöpfung auf der Grundlage der Beschäftigungsentwicklung und der Unternehmenserwartungen laut WIFO-Konjunkturtest im August um 4½%, im September um ½% und in den ersten drei Oktoberwochen um ¾% gewachsen sein (Juli +2¾%, revidiert).
1) Die Berücksichtigung neu veröffentlichter und revidierter Monatsdaten, die bei der Schätzung des WWWI erfüllt werden müssen, führte zu einer Revision des WWWI für das BIP. Zu nennenswerten entstehungsseitigen WWWI-Revisionen kam es in den Bereichen Güterproduktion (ÖNACE 2008, Abschnitte A bis E), Handel (Abschnitt G), Verkehr (Abschnitt H), Beherbergung und Gastronomie (Abschnitt I) und übrige Marktdienstleistungen (Abschnitte J bis N).
Wöchentliche Wirtschaftsaktivität, WWWI – Entstehung und Verwendung Der WWWI befindet sich in ständiger Bearbeitung; er wird laufend überprüft und nach Verfügbarkeit mit neuen und zusätzlichen wöchentlichen Datenreihen erweitert. Der WWWI ist keine offizielle Quartalsschätzung, Prognose o. Ä. des WIFO.
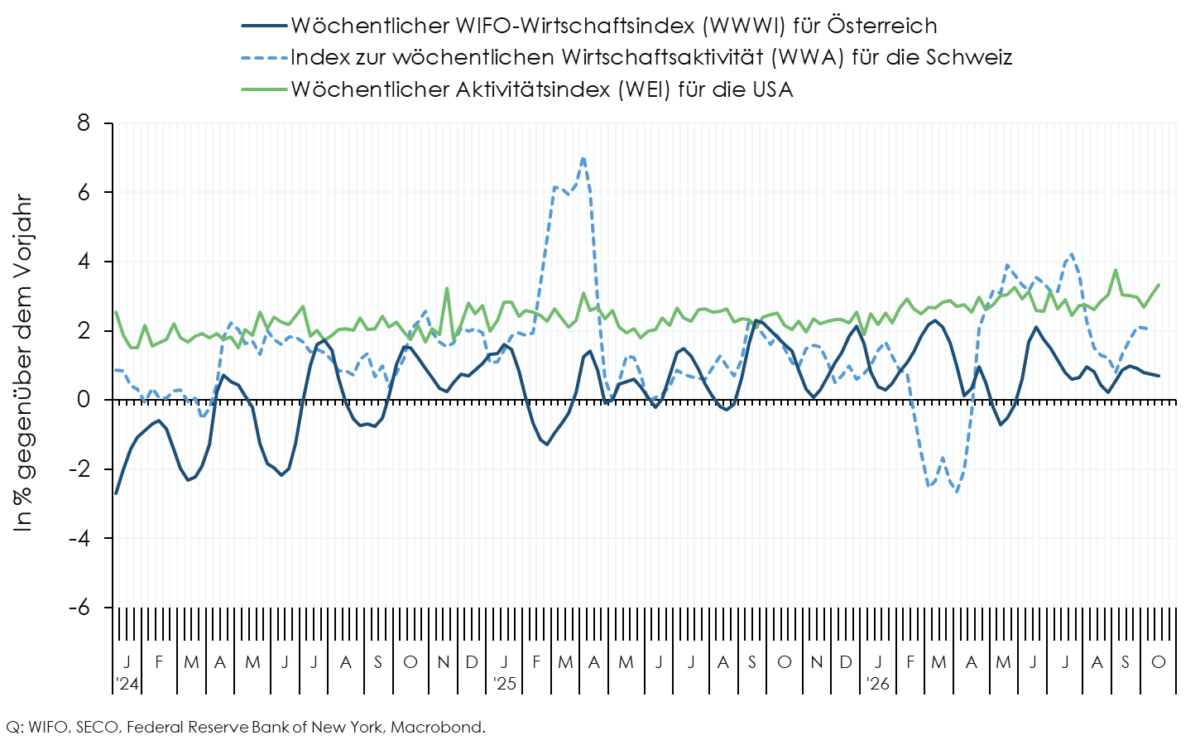
Der Wöchentliche WIFO-Wirtschaftsindex (WWWI) schätzt die realwirtschaftliche Aktivität der österreichischen Volkswirtschaft auf wöchentlicher und monatlicher Basis. Er verwendet wöchentliche, monatliche und vierteljährliche Zeitreihen, um wöchentliche und monatliche Indikatoren für das reale BIP und 18 BIP-Teilaggregate (Verwendungsseite 8, Produktionsseite 10) der vierteljährlichen Volkswirtschaftlichen Gesamtrechnung zu schätzen.
Mit der Veröffentlichung für den Juni 2022 wurden die ökonometrischen Modelle für die historischen Zerlegungen und für das "Nowcasting" auf saisonal unbereinigte Zeitreihen umgestellt. Zudem werden nun für die Schätzung der Modelle die Zuwachsraten gegenüber dem Vorjahr verwendet.
Die WWWI-Berechnungen werden (derzeit) monatlich aktualisiert und auf der Website des WIFO veröffentlicht.
Rückfragen an
Weitere News