Industrie trägt die Erholung, Energiepreise dämpfen die Kaufkraft
"2026 löst die Industrie den öffentlichen Bereich als Wachstumsträger ab; die weitere Entwicklung der Industriewertschöpfung ist allerdings von der Auslandsnachfrage und den Energiepreisen abhängig", so Christian Glocker, einer der Autoren der aktuellen WIFO-Prognose.
Die österreichische Wirtschaft befindet sich nach der langen Schwächephase der Jahre 2023 und 2024 in einer zaghaften Erholung, deren Charakter sich im laufenden Jahr grundlegend verändert. Bis 2025 wurde das Wachstum zu einem wesentlichen Teil vom Bereich öffentliche Verwaltung, Bildung und Gesundheit getragen, dessen Beitrag nunmehr deutlich zurückgeht. An seine Stelle tritt die Industrie (Herstellung von Waren, ÖNACE 2008, Abschnitt C), die von einer spürbaren Belebung der Auslandsnachfrage profitiert. Zugleich belastet ein neuerlicher Angebotsschock das Umfeld: Der Krieg im Nahen Osten und die anhaltende Blockade der Straße von Hormus haben die Preise für Rohöl, Erdgas und Strom kräftig steigen lassen. Anders als 2022 trifft dieser Schock die heimische Wirtschaft in einer Phase ohnehin schwacher Kaufkraft und restriktiv ausgerichteter Wirtschaftspolitik.
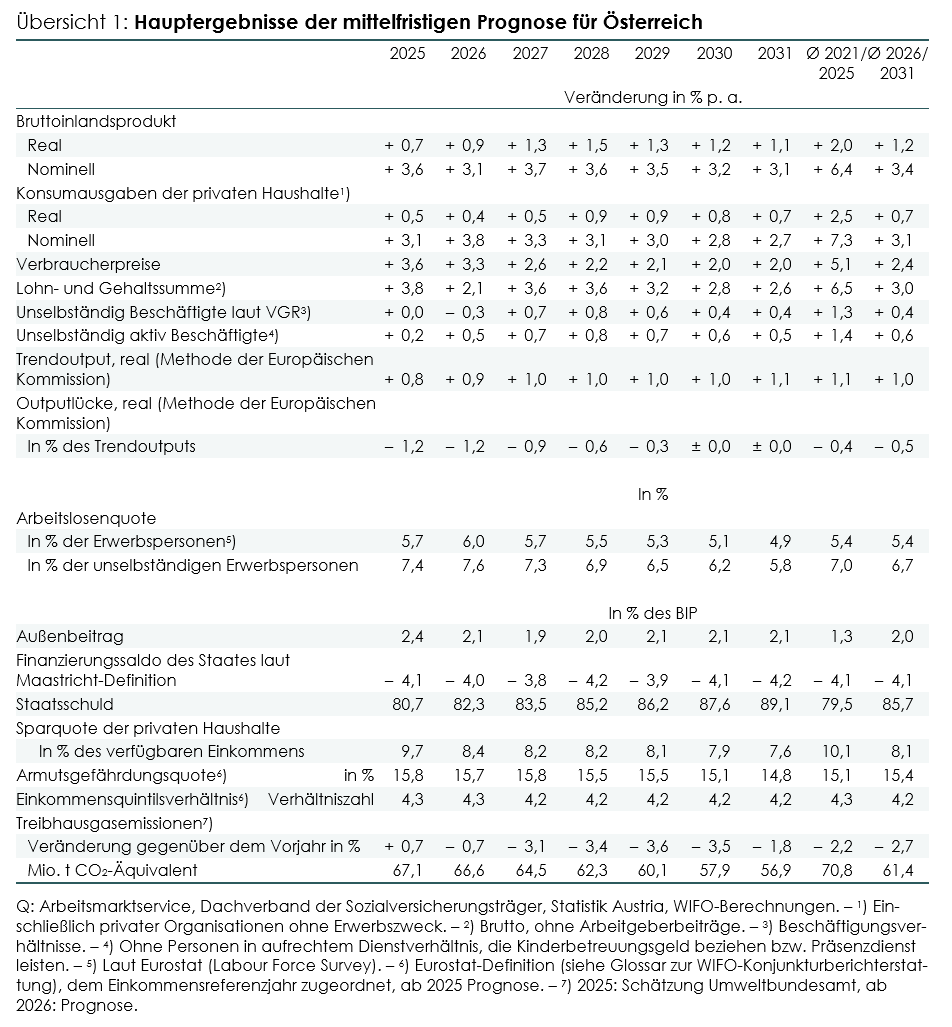
Für 2026 erwartet das WIFO ein Wachstum der Wirtschaftsleistung von 0,9%. Getragen wird es von den Exporten (+2,3%), die sich mit der Industriekonjunktur auf den wichtigsten Absatzmärkten beleben. Über Produktion und Einkommen überträgt sich dieser Impuls erst allmählich auf die Inlandsnachfrage: Der private Konsum wächst weiterhin schwach (+0,4%), weil die Reallöhne sinken und die gestiegene Unsicherheit die Ausgabenbereitschaft der Haushalte dämpft.
2027 dürfte sich das Wirtschaftswachstum auf 1,3% beschleunigen, da dann der außenwirtschaftliche Impuls deutlicher auf die Binnennachfrage durchschlagen sollte: Die Bauinvestitionen werden 2027 erstmals seit fünf Jahren wieder zulegen, die Ausrüstungsinvestitionen weiter expandieren, und die Bruttoreallöhne pro Kopf wieder leicht steigen. Die Straffung der Geldpolitik und die fortgesetzte fiskalische Konsolidierung dämpfen die Dynamik allerdings über den gesamten Prognosezeitraum.
Im Inland produzierte Güter und Dienstleistungen verteuern sich 2026 um 2,2% und 2027 um 2,4% (2025 +3,0%). Der BIP-Deflator unterzeichnet damit den Preisauftrieb, dem die privaten Haushalte gegenüberstehen, denn die Verteuerung importierter Energieträger erhöht zwar die Verbraucherpreise, nicht aber den Preis der heimischen Wertschöpfung. Die Verbraucherpreise steigen 2026 um 3,3% und 2027 um 2,6% (2025 +3,6%). Mit der unterstellten Entspannung auf den Energiemärkten lässt der Preisauftrieb gegen Ende des Prognosezeitraumes nach.
Der Arbeitsmarkt reagiert mit Verzögerung auf die Konjunkturbelebung. Die Zahl der unselbständig aktiv Beschäftigten steigt 2026 um 0,5% und 2027 um 0,7%. Da das Arbeitskräfteangebot vor allem durch Zuwanderung weiter zunimmt, erhöht sich die Arbeitslosenquote (nach nationaler Definition) 2026 auf 7,6% und sinkt erst im Folgejahr auf 7,3%.
Mittelfristige Aussichten
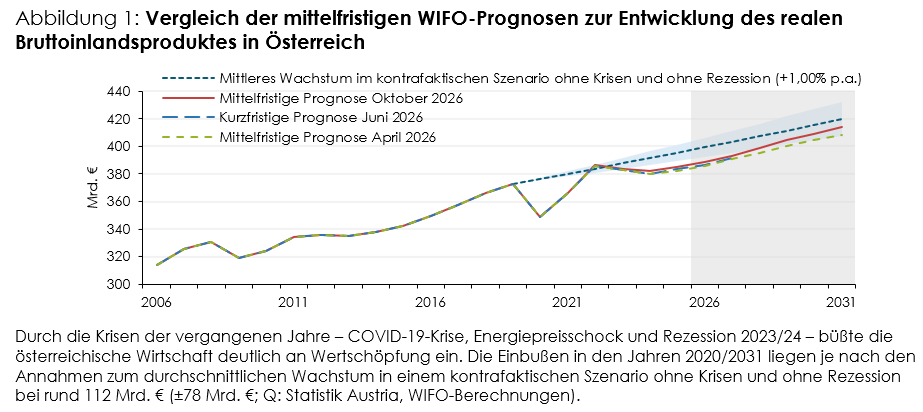
In der mittleren Frist ringt die österreichische Wirtschaft mit mehreren Herausforderungen. So sind die Energiepreise und die Lohnstückkosten trotz der rezenten Annäherung an den europäischen Durchschnitt immer noch erhöht. Dadurch ist insbesondere die energieintensive Exportwirtschaft weiterhin einem beträchtlichen Wettbewerbsdruck ausgesetzt. Die Erwerbsbeteiligung Älterer ist mit der schrittweisen Anhebung des gesetzlichen Pensionsantrittsalters der Frauen und der späteren Eintrittsmöglichkeit in die Korridorpension angestiegen, liegt aber immer noch unter jener in vergleichbaren Industrieländern. Zudem bestehen weiterhin strukturelle Probleme bei der Integration von Migrant:innen ins Bildungssystem und in den Arbeitsmarkt. Vor diesem Hintergrund dürfte die österreichische Wirtschaft mittelfristig langsamer wachsen als der Durchschnitt des Euro-Raumes. Das WIFO erwartet ein Wachstum des realen BIP von 1,2% p. a. (2026/2031; Ø 2010/2019 +1,6% p. a.).
Angesichts der demografischen Alterung müssen künftig neben jenen älterer Erwerbspersonen auch die Potenziale von Arbeitslosen besser gehoben werden. Gelingt dies, könnte die Arbeitslosenquote bis 2031 auf 5,8% zurückgehen.
Für 2028/29 erwartet das WIFO wieder merklich höhere Bruttoreallohnzuwächse. Der Preisauftrieb dürfte erst in der zweiten Jahreshälfte 2028 das 2%-Ziel der EZB erreichen und auch in der Folgeperiode dort verbleiben.
Das Budgetdefizit des Staates wird 2026/2031 bei durchschnittlich 4,1% des nominellen BIP liegen und bleibt damit auch mittelfristig deutlich über der 3%-Schwelle. Folglich steigt die Staatsschuld bis 2031 auf 89% der nominellen Wirtschaftsleistung. Der Anstieg der langfristigen Zinssätze verursacht einen merklich höheren Zinsendienst für die Staatsschuld und konterkariert bisherige Konsolidierungsbemühungen. Um das 3%-Maastricht-Ziel zu erreichen bzw. zu unterschreiten sind ab 2029 zusätzliche Konsolidierungsanstrengungen von zumindest 1% des nominellen BIP erforderlich.
Publikationen
Rückfragen an