
25.04.2017
Lebensversicherungen: Auszahlungen für Privathaushalte immer wichtiger
Durchschnittlich betragen die Leistungen der Lebensversicherung 4,4 Prozent des verfügbaren Einkommens der Privathaushalte
Private Lebensversicherungen ermöglichen eine individuelle Gestaltung der Altersvorsorge und bieten gleichzeitig Schutz gegen das Sterblichkeits-, das Hinterbliebenen-, das Invaliditäts-, das Langzeitpflegebedarfs- und das Langlebigkeitsrisiko. In der Regel ersetzt die Versicherungsleistung den Entfall des Aktiveinkommens der Versicherten zu einem besonders kritischen Zeitpunkt.
Lebensversicherungen bieten für versicherte Personen als einziges Finanzprodukt gleichzeitig die Möglichkeit zur individuell gestalteten Altersvorsorge und den Schutz gegen biometrische und Kapitalertragsrisken. Sie lindern die negativen Folgen biometrischer Risken auf das Erwerbseinkommen der Versicherten. Dazu zählen die Absicherung gegen das Langlebigkeits-, das Sterblichkeits- bzw. Hinterbliebenenrisiko und gegen das Invaliditäts- bzw. das Langzeitpflegebedarfsrisiko. Diese Risken werden in Österreich auch im öffentlichen Sozialschutz umfangreich abgesichert, sodass die Produkte der privaten Lebensversicherung ständig in einer Interaktionsbeziehung zu Teilen des öffentlichen Sozialsystems stehen und Änderungen der Sozialgesetzgebung auch Nebenwirkungen auf die Lebensversicherung haben.
In den vergangenen Jahrzehnten fanden einige schwerwiegende Eingriffe ins Leistungsrecht der relevanten öffentlichen Sozialschutzsysteme statt, die tendenziell die Aussichten für den Absatz von Lebensversicherungen verbesserten. Gleichzeitig wurde mit der prämienbegünstigten Zukunftsvorsorge ein Altersvorsorgeprodukt mit vergleichsweise hoher Förderkomponente geschaffen. Im Jahr 2015 nutzten 46 Prozent der 3,8 Millionen österreichischen Privathaushalte eine Lebensversicherung.
Schon jetzt ergänzen Versicherungsleistungen den Entfall des Erwerbseinkommens oder die finanzielle Zusatzbelastung durch biometrische Risken. In dieser Situation erzielen Leistungen aus dem öffentlichen Sozialschutzsystem und Zusatzleistungen der Lebensversicherung einen überdurchschnittlich hohen Nutzen für die betroffenen Haushalte, weil die Fähigkeit zur Einkommenserzielung im Erwerbsleben dauerhaft beeinträchtigt sein kann. Die dabei entstehenden Geldflüsse der Privatversicherungswirtschaft sind beträchtlich.
Im Durchschnitt der letzten Jahre machten die Leistungen der Personenversicherung rund 4 Prozent des verfügbaren Einkommens aus, dazu trug die Lebensversicherung mehr als drei Viertel bei. Eine reine Nettobetrachtung würde auch die Prämienzahlungen der Privathaushalte berücksichtigen, sie greift aber zu kurz, weil innerhalb der Versichertengemeinschaft Mittel zu den betroffenen Haushalten umverteilt werden.
In den vergangenen Jahrzehnten fanden einige schwerwiegende Eingriffe ins Leistungsrecht der relevanten öffentlichen Sozialschutzsysteme statt, die tendenziell die Aussichten für den Absatz von Lebensversicherungen verbesserten. Gleichzeitig wurde mit der prämienbegünstigten Zukunftsvorsorge ein Altersvorsorgeprodukt mit vergleichsweise hoher Förderkomponente geschaffen. Im Jahr 2015 nutzten 46 Prozent der 3,8 Millionen österreichischen Privathaushalte eine Lebensversicherung.
Schon jetzt ergänzen Versicherungsleistungen den Entfall des Erwerbseinkommens oder die finanzielle Zusatzbelastung durch biometrische Risken. In dieser Situation erzielen Leistungen aus dem öffentlichen Sozialschutzsystem und Zusatzleistungen der Lebensversicherung einen überdurchschnittlich hohen Nutzen für die betroffenen Haushalte, weil die Fähigkeit zur Einkommenserzielung im Erwerbsleben dauerhaft beeinträchtigt sein kann. Die dabei entstehenden Geldflüsse der Privatversicherungswirtschaft sind beträchtlich.
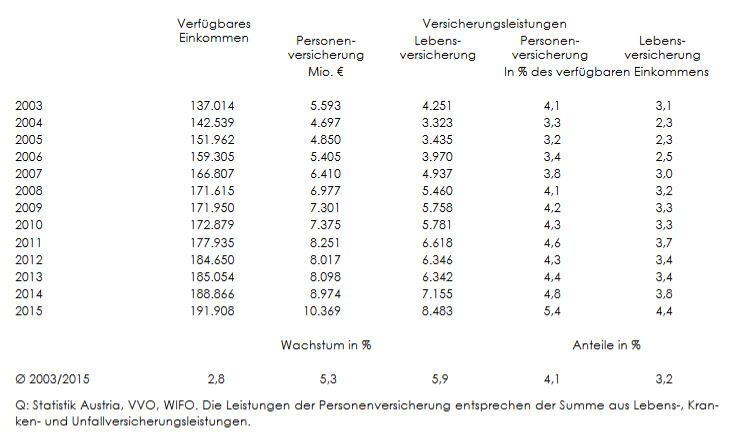
Im Durchschnitt der letzten Jahre machten die Leistungen der Personenversicherung rund 4 Prozent des verfügbaren Einkommens aus, dazu trug die Lebensversicherung mehr als drei Viertel bei. Eine reine Nettobetrachtung würde auch die Prämienzahlungen der Privathaushalte berücksichtigen, sie greift aber zu kurz, weil innerhalb der Versichertengemeinschaft Mittel zu den betroffenen Haushalten umverteilt werden.
Please contact
Further news
Economic Outlook for 2026 and 2027
14.10.2026
Research Group Climate, Environmental and Resource Economics
08.10.2026
European Construction Market Forecasts to 2029 – "Understanding What Moves the Market"
02.10.2026
Responsible for Research – Rotation as of 1 October 2026
01.10.2026
Video: Research Seminar with Philipp Schmidt-Dengler
29.09.2026
Results of the WIFO-Konjunkturtest (Business Cycle Survey) of September 2026
29.09.2026
Video: Research Seminar with Hans Koster
25.09.2026
80 Years of Social Partnership and 100 Years of WIFO
17.09.2026
German Economic Association – Verein für Socialpolitik Honours WIFO Director
15.09.2026
WIFO Business Cycle Report of September 2026
09.09.2026
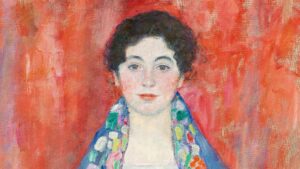
A Pioneer, She Was the First Woman to Obtain a Doctorate in State Sciences at the University of Vienna and Was Most Likely Gustav Klimt's "Fräulein Lieser"
07.09.2026
A Film Portrait of the World-Renowned Doyen of Austrian Economics
07.09.2026
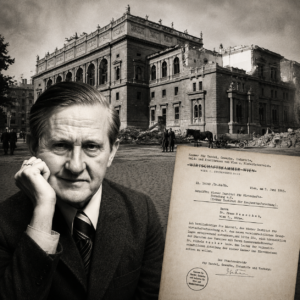
Franz Nemschak in His Own Words About the Re-establishment of WIFO in 1945
07.09.2026
Anniversary Portal Featuring a Timeline, Memories and Archives
07.09.2026
Results of the WIFO-Konjunkturtest (Business Cycle Survey) of August 2026
28.08.2026
The Recent WIFO Research Brief provides preliminary Assessments of the Support Measures and Looks to the Future
26.08.2026
Retail Business Cycle Report in Cooperation with the Austrian Retail Association
24.08.2026
WIFO Economist Writes her Doctoral Thesis in Berkeley, Paris and Vienna
12.08.2026
WIFO Business Cycle Report of August 2026
11.08.2026
Tourism Expert Worked at the Austrian Institute of Economic Research for 41 Years
11.08.2026